Domain accounting-service.de kaufen?
Wir ziehen mit dem Projekt
accounting-service.de um.
Sind Sie am Kauf der Domain
accounting-service.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain accounting-service.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **


Ähnliche Suchbegriffe für Wo
Top-Angebote
Produkte zum Begriff Wo:
-
Qualitätssicherung in Steuerberatung und Wirtschaftsprüfung, Taschenbuch von Hubert Kohlhepp, Betriebswirtschaftlicher Verlag Gabler,Qualitätssicherung In Steuerberatung Und Wirtschaftsprüfung, Taschenbuch Von Hubert Kohlhepp, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-0909-1, Seitenanzahl: 24056,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
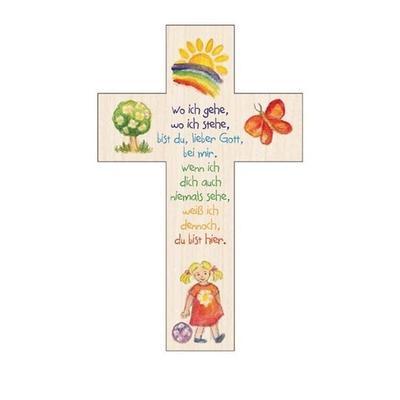
Kinderkreuz Wo ich gehe, wo ich stehe ...Dieses Kinderkreuz Ist Ein Liebevoll Gestaltetes Accessoire Für Das Kinderzimmer. Es Dient Als Begleiter Für Das Kind Und Kann Als Symbolische Stütze Bei Täglichen Routinen Oder Als Einschlafhilfe Dienen. Ideal Als Geschenk Zur Taufe Oder Kommunion.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wo Mutterschaftsgeld Steuererklärung?
Mutterschaftsgeld ist grundsätzlich steuerfrei und muss daher nicht in der Steuererklärung angegeben werden. Es wird als Einkommenersatzleistung betrachtet und unterliegt somit nicht der Einkommenssteuer. Allerdings kann es vorkommen, dass andere Leistungen wie das Elterngeld oder das Elterngeld Plus steuerpflichtig sind und in der Steuererklärung angegeben werden müssen. Es ist daher ratsam, sich vor der Abgabe der Steuererklärung über die steuerliche Behandlung der verschiedenen Leistungen im Zusammenhang mit Mutterschaft und Elternzeit zu informieren. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder das zuständige Finanzamt zu konsultieren. **
-
Wo muss der Jahresabschluss veröffentlicht werden?
Der Jahresabschluss muss gemäß gesetzlichen Vorschriften in Deutschland im Bundesanzeiger veröffentlicht werden. Dies dient der Transparenz und Information von Gläubigern, Investoren und anderen Interessengruppen. Die Veröffentlichungspflicht gilt für Kapitalgesellschaften wie GmbHs und AGs sowie für bestimmte Personengesellschaften. Zudem müssen bestimmte Unternehmen ihren Jahresabschluss auch beim elektronischen Bundesanzeiger einreichen. Die Veröffentlichungspflicht soll sicherstellen, dass relevante Informationen über die wirtschaftliche Lage eines Unternehmens öffentlich zugänglich sind. **
-
Wo steht der Umsatz im Jahresabschluss?
Der Umsatz im Jahresabschluss steht in der Gewinn- und Verlustrechnung (GuV). Dort wird der Umsatz als Gesamtbetrag der erzielten Erlöse aus dem Verkauf von Waren oder Dienstleistungen aufgeführt. Der Umsatz ist ein wichtiger Kennwert für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft als oberste Position in der GuV dargestellt. Er gibt Auskunft über die Höhe der erwirtschafteten Einnahmen innerhalb eines bestimmten Zeitraums und ist somit ein zentraler Bestandteil der finanziellen Berichterstattung. Unternehmen nutzen den Umsatz als Maßstab, um ihre Leistung im Vergleich zu Vorperioden oder anderen Unternehmen zu bewerten. **
-
Wo ist der Jahresabschluss zu unterschreiben?
Der Jahresabschluss eines Unternehmens muss in der Regel von den Geschäftsführern oder Vorstandsmitgliedern unterzeichnet werden. Die Unterschrift erfolgt in der Regel auf der letzten Seite des Jahresabschlusses, meistens auf der Gewinn- und Verlustrechnung oder der Bilanz. Es ist wichtig, dass die Unterzeichner ihre Zustimmung zum Jahresabschluss dokumentieren und damit die Richtigkeit und Vollständigkeit der Zahlen bestätigen. Die Unterschrift ist ein wichtiger Schritt, um den Jahresabschluss offiziell abzuschließen und ihn für externe Parteien wie Steuerbehörden oder Aktionäre gültig zu machen. Es ist ratsam, dass die Unterzeichnung des Jahresabschlusses in Anwesenheit eines Notars oder Steuerberaters erfolgt, um die rechtliche Verbindlichkeit zu gewährleisten. **

Wo finde ich Bilanzsumme im Jahresabschluss?
Die Bilanzsumme im Jahresabschluss eines Unternehmens findet man in der Bilanz. Die Bilanz ist ein Bestandteil des Jahresabschlusses und gibt einen Überblick über die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanzsumme ist die Summe aller Aktiva (Vermögenswerte) und Passiva (Fremdkapital und Eigenkapital) und zeigt somit die Gesamtgröße des Unternehmens. Um die Bilanzsumme zu finden, muss man sich die Bilanz des Unternehmens anschauen und dort die Summe aller Vermögenswerte und Schulden berechnen. Die Bilanzsumme ist ein wichtiger Kennwert, um die Größe und finanzielle Stabilität eines Unternehmens zu beurteilen. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
Top-Angebote
Produkte zum Begriff Wo:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitätssicherung in Steuerberatung und Wirtschaftsprüfung, Taschenbuch von Hubert Kohlhepp, Betriebswirtschaftlicher Verlag Gabler,Qualitätssicherung In Steuerberatung Und Wirtschaftsprüfung, Taschenbuch Von Hubert Kohlhepp, Betriebswirtschaftlicher Verlag Gabler, 978-3-8349-0909-1, Seitenanzahl: 24056,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **
-
Wo Mutterschaftsgeld Steuererklärung?
Mutterschaftsgeld ist grundsätzlich steuerfrei und muss daher nicht in der Steuererklärung angegeben werden. Es wird als Einkommenersatzleistung betrachtet und unterliegt somit nicht der Einkommenssteuer. Allerdings kann es vorkommen, dass andere Leistungen wie das Elterngeld oder das Elterngeld Plus steuerpflichtig sind und in der Steuererklärung angegeben werden müssen. Es ist daher ratsam, sich vor der Abgabe der Steuererklärung über die steuerliche Behandlung der verschiedenen Leistungen im Zusammenhang mit Mutterschaft und Elternzeit zu informieren. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder das zuständige Finanzamt zu konsultieren. **
-
Wo muss der Jahresabschluss veröffentlicht werden?
Der Jahresabschluss muss gemäß gesetzlichen Vorschriften in Deutschland im Bundesanzeiger veröffentlicht werden. Dies dient der Transparenz und Information von Gläubigern, Investoren und anderen Interessengruppen. Die Veröffentlichungspflicht gilt für Kapitalgesellschaften wie GmbHs und AGs sowie für bestimmte Personengesellschaften. Zudem müssen bestimmte Unternehmen ihren Jahresabschluss auch beim elektronischen Bundesanzeiger einreichen. Die Veröffentlichungspflicht soll sicherstellen, dass relevante Informationen über die wirtschaftliche Lage eines Unternehmens öffentlich zugänglich sind. **
Ähnliche Suchbegriffe für Wo
-
Kinderkreuz Wo ich gehe, wo ich stehe ...Dieses Kinderkreuz Ist Ein Liebevoll Gestaltetes Accessoire Für Das Kinderzimmer. Es Dient Als Begleiter Für Das Kind Und Kann Als Symbolische Stütze Bei Täglichen Routinen Oder Als Einschlafhilfe Dienen. Ideal Als Geschenk Zur Taufe Oder Kommunion.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kanzleikooperationen in Steuerberatung und Wirtschaftsprüfung, Gebundene Ausgabe von Stephan Wollgarten, Springer Fachmedien Wiesbaden GmbH,Kanzleikooperationen In Steuerberatung Und Wirtschaftsprüfung, Gebundene Ausgabe Von Stephan Wollgarten, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-08173-7, Seitenanzahl: 51099,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht der Umsatz im Jahresabschluss?
Der Umsatz im Jahresabschluss steht in der Gewinn- und Verlustrechnung (GuV). Dort wird der Umsatz als Gesamtbetrag der erzielten Erlöse aus dem Verkauf von Waren oder Dienstleistungen aufgeführt. Der Umsatz ist ein wichtiger Kennwert für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft als oberste Position in der GuV dargestellt. Er gibt Auskunft über die Höhe der erwirtschafteten Einnahmen innerhalb eines bestimmten Zeitraums und ist somit ein zentraler Bestandteil der finanziellen Berichterstattung. Unternehmen nutzen den Umsatz als Maßstab, um ihre Leistung im Vergleich zu Vorperioden oder anderen Unternehmen zu bewerten. **
-
Wo ist der Jahresabschluss zu unterschreiben?
Der Jahresabschluss eines Unternehmens muss in der Regel von den Geschäftsführern oder Vorstandsmitgliedern unterzeichnet werden. Die Unterschrift erfolgt in der Regel auf der letzten Seite des Jahresabschlusses, meistens auf der Gewinn- und Verlustrechnung oder der Bilanz. Es ist wichtig, dass die Unterzeichner ihre Zustimmung zum Jahresabschluss dokumentieren und damit die Richtigkeit und Vollständigkeit der Zahlen bestätigen. Die Unterschrift ist ein wichtiger Schritt, um den Jahresabschluss offiziell abzuschließen und ihn für externe Parteien wie Steuerbehörden oder Aktionäre gültig zu machen. Es ist ratsam, dass die Unterzeichnung des Jahresabschlusses in Anwesenheit eines Notars oder Steuerberaters erfolgt, um die rechtliche Verbindlichkeit zu gewährleisten. **
-
Wo finde ich Bilanzsumme im Jahresabschluss?
Die Bilanzsumme im Jahresabschluss eines Unternehmens findet man in der Bilanz. Die Bilanz ist ein Bestandteil des Jahresabschlusses und gibt einen Überblick über die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt. Die Bilanzsumme ist die Summe aller Aktiva (Vermögenswerte) und Passiva (Fremdkapital und Eigenkapital) und zeigt somit die Gesamtgröße des Unternehmens. Um die Bilanzsumme zu finden, muss man sich die Bilanz des Unternehmens anschauen und dort die Summe aller Vermögenswerte und Schulden berechnen. Die Bilanzsumme ist ein wichtiger Kennwert, um die Größe und finanzielle Stabilität eines Unternehmens zu beurteilen. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.