Domain accounting-service.de kaufen?
Wir ziehen mit dem Projekt
accounting-service.de um.
Sind Sie am Kauf der Domain
accounting-service.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain accounting-service.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **
Ähnliche Suchbegriffe für Gepäckabteil
Top-Angebote
Produkte zum Begriff Gepäckabteil:
-
PIKO 59641 H0 Schnellzugwagen 2. Klasse / Gepäckabteil BDms272, DB, Ep. IIIDruckvariante des Schnellzugwagens der DB in der Epoche III. Schnellzugwagen 2. Klasse / Gepäckabteil BDms272 Artikelnummer: 59641 Stromsystem: Gleichstrom Bahnverwaltung: DB Epoche: III Maßbezeichnung: LüP [mm] Maß: 303 Mindestradius: 358 Kupplung: NEM Schacht + Kurzkupplungskulisse (Innen-)Beleuchtung: Innenbeleuchtung nachrüstbar mit #56144 Tauschradsätze AC: 5606046,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 97632 H0 Personenwagen ICR 2. Klasse Gepäckabteil, NS, Ep. IVNeuheit 2022: Die ICR Wagen bildeten das Rückgrat des niederländischen Personenverkehrs und waren in der zuerst erscheinenden Epoche IV Ausführung auch bis Köln unterwegs. ; ;; ;;; Stromsystem: ;;; Gleichstrom ;; ;; ;;; Bahnverwaltung: ;;; NS ;; ;; ;;; Epoche: ;;; IV ;; ;; ;;; Maßbezeichnung: ;;; LüP / Länge über Puffer ;; ;; ;;; Maß [mm]: ;;; 303 ;; ;; ;;; Mindestradius [mm]: ;;; 358 ;; ;; ;;; Kupplung: ;;; NEM Schacht + Kurzkupplungskulisse ;; ;; ;;; Altersempfehlung: ;;; ab 14 Jahren ;; ;65,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
PIKO 37602 G Umbauwagen BD3yg 2. Klasse mit Gepäckabteil, DB, Ep. IVPIKO 37602 G Umbauwagen BD3yg 2. Klasse mit Gepäckabteil, DB, Ep. IV ; Stromsystem:Gleichstrom ; Bahnverwaltung:DB ; Epoche:IV ; Maßbezeichnung:Lüp [mm] ; Maß:493 ; Mindestradius:600 Ab Mitte der 1950er Jahre entstanden durch Umbau von Länderbahn-Abteilwagen bei der Deutschen Bundesbahn Reisezug-Wagenserien, die als Umbauwagen bezeichnet werden. Es wurden Wagen der zweiten Klasse, Wagen der ersten und zweiten Klasse und Wagen der zweiten Klasse mit Gepäckabteil verwirklicht. Lange Jahre waren sie im Nahverkehr auf Haupt- und Nebenbahnen unverzichtbar. Erst Mitte der 1980er Jahre wurden die letzten Exemplare ausgemustert, sie fahren jedoch bis heute bei Museumsbahnen oder als Bauzugfahrzeuge. Beim Vorbild erlaubte es die elektrische Ausstattung der 3yg(e)-Wagen nur jeweils ein untereinander kurzgekuppeltes Pärchen zu bilden, wobei man hier in der Wagenwahl frei war, so dass alle möglichen Kombinationen außer BD3yg + BD3yg möglich waren.197,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Wie lauten die Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung?
Es gibt verschiedene Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung. Man kann sich bei großen Wirtschaftsprüfungsgesellschaften wie PwC, Deloitte, KPMG oder EY bewerben, die regelmäßig Praktikumsplätze anbieten. Auch kleinere Steuerberatungskanzleien bieten oft Praktika an. Zudem gibt es die Möglichkeit, ein Praktikum bei Unternehmen oder in der öffentlichen Verwaltung im Bereich Finanzen oder Controlling zu absolvieren. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **


Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
Top-Angebote
Produkte zum Begriff Gepäckabteil:
-
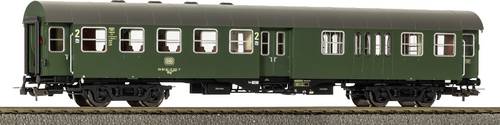
PIKO 58862 H0 Umbauwagen 2. Kl. mit Gepäckabteil BD4yg DB IV 2. Kl. mit GepäckabteilUmbauwagen 2. Kl. mit Gepäckabteil BD4yg DB IV Neuheit 2026: Mitte der 1950er Jahre stand die Deutsche Bundesbahn vor einer großen Herausforderung: Der wachsende Personenverkehr verlangte nach modernen Reisezugwagen - doch der vorhandene Bestand war überaltert. Die Lösung brachte das Umbauwagen-Programm, bei dem bewährte Untergestelle und Drehgestelle älterer Wagen wiederverwendet und mit neuen, stabilen Stahlaufbauten versehen wurden. Die daraus entstandenen vierachsigen Umbauwagen (B4yg) erhielten vollständig geschweißte Untergestelle, Mitteleinstiege mit Doppeltüren ohne Mittelsäule und erstmals sichere Türdichtungen. Dank der robusten Bauweise erreichten sie eine Höchstgeschwindigkeit von 120 km/h - ein deutlicher Fortschritt gegenüber den dreiachsigen Vorgängern. Zwischen 1958 und 1959 entstanden 666 Wagen der Bauart B4yg-58, ergänzt durch Varianten mit 1./2. Klasse und Gepäckabteil. Insgesamt standen so über 1.800 Wagen für den modernen Reiseverkehr bereit. Obwohl ihre Ausmusterung bereits für die 1980er Jahre geplant war, blieben viele Fahrzeuge bis 1990 im Einsatz.63,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PIKO H0 Umbauwagen BD4yg 2. Klasse mit Gepäckabteil DB 58862Der PIKO Umbauwagen BD4yg verbindet Sitzplätze der 2. Klasse mit einem Gepäckabteil und eignet sich ideal für authentische DB-Zugbildungen der Epoche IV. Das H0-Modell überzeugt mit feinen Gravuren, filigranen Griffen und Trittstufen sowie angesetzten Bremszylindern, Batteriekästen und Toilettenrohren. Innenbeleuchtung und Schlusslicht können nachgerüstet werden. Spur H0 im Maßstab 1:87 Umbauwagen BD4yg 2. Klasse Integriertes Gepäckabteil Deutsche Bundesbahn, Epoche IV Innen- und Schlussbeleuchtung nachrüstbar NEM-Schacht mit Kurzkupplungskulisse Länge über Puffer: 223 mm65,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 59641 H0 Schnellzugwagen 2. Klasse / Gepäckabteil BDms272, DB, Ep. IIIDruckvariante des Schnellzugwagens der DB in der Epoche III. Schnellzugwagen 2. Klasse / Gepäckabteil BDms272 Artikelnummer: 59641 Stromsystem: Gleichstrom Bahnverwaltung: DB Epoche: III Maßbezeichnung: LüP [mm] Maß: 303 Mindestradius: 358 Kupplung: NEM Schacht + Kurzkupplungskulisse (Innen-)Beleuchtung: Innenbeleuchtung nachrüstbar mit #56144 Tauschradsätze AC: 5606046,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Welche Berufe gibt es im Bereich Wirtschaftsprüfung oder Steuerberatung?
Im Bereich Wirtschaftsprüfung gibt es Berufe wie Wirtschaftsprüfer, Prüfungsassistenten, Prüfungsleiter und Prüfungspartner. Im Bereich Steuerberatung gibt es Berufe wie Steuerberater, Steuerfachangestellte, Steuerfachwirte und Steuerassistenten. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Wie lauten die Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung?
Es gibt verschiedene Möglichkeiten für Praktika in den Bereichen Wirtschaftsprüfung und Steuerberatung. Man kann sich bei großen Wirtschaftsprüfungsgesellschaften wie PwC, Deloitte, KPMG oder EY bewerben, die regelmäßig Praktikumsplätze anbieten. Auch kleinere Steuerberatungskanzleien bieten oft Praktika an. Zudem gibt es die Möglichkeit, ein Praktikum bei Unternehmen oder in der öffentlichen Verwaltung im Bereich Finanzen oder Controlling zu absolvieren. **
Ähnliche Suchbegriffe für Gepäckabteil
-
PIKO 97632 H0 Personenwagen ICR 2. Klasse Gepäckabteil, NS, Ep. IVNeuheit 2022: Die ICR Wagen bildeten das Rückgrat des niederländischen Personenverkehrs und waren in der zuerst erscheinenden Epoche IV Ausführung auch bis Köln unterwegs. ; ;; ;;; Stromsystem: ;;; Gleichstrom ;; ;; ;;; Bahnverwaltung: ;;; NS ;; ;; ;;; Epoche: ;;; IV ;; ;; ;;; Maßbezeichnung: ;;; LüP / Länge über Puffer ;; ;; ;;; Maß [mm]: ;;; 303 ;; ;; ;;; Mindestradius [mm]: ;;; 358 ;; ;; ;;; Kupplung: ;;; NEM Schacht + Kurzkupplungskulisse ;; ;; ;;; Altersempfehlung: ;;; ab 14 Jahren ;; ;65,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
PIKO 37602 G Umbauwagen BD3yg 2. Klasse mit Gepäckabteil, DB, Ep. IVPIKO 37602 G Umbauwagen BD3yg 2. Klasse mit Gepäckabteil, DB, Ep. IV ; Stromsystem:Gleichstrom ; Bahnverwaltung:DB ; Epoche:IV ; Maßbezeichnung:Lüp [mm] ; Maß:493 ; Mindestradius:600 Ab Mitte der 1950er Jahre entstanden durch Umbau von Länderbahn-Abteilwagen bei der Deutschen Bundesbahn Reisezug-Wagenserien, die als Umbauwagen bezeichnet werden. Es wurden Wagen der zweiten Klasse, Wagen der ersten und zweiten Klasse und Wagen der zweiten Klasse mit Gepäckabteil verwirklicht. Lange Jahre waren sie im Nahverkehr auf Haupt- und Nebenbahnen unverzichtbar. Erst Mitte der 1980er Jahre wurden die letzten Exemplare ausgemustert, sie fahren jedoch bis heute bei Museumsbahnen oder als Bauzugfahrzeuge. Beim Vorbild erlaubte es die elektrische Ausstattung der 3yg(e)-Wagen nur jeweils ein untereinander kurzgekuppeltes Pärchen zu bilden, wobei man hier in der Wagenwahl frei war, so dass alle möglichen Kombinationen außer BD3yg + BD3yg möglich waren.197,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 37651 G Reko-Wagen 2. Klasse mit Gepäckabteil, DR, Ep. IVG Reko-Wagen 2. Klasse mit Gepäckabteil Artikelnummer: 37651 EAN: 4015615376514 Stromsystem: Gleichstrom Bahnverwaltung: DR Epoche: IV Maßbezeichnung: LüP Maß: 650 Mindestradius: 600 Reko-Wagen der DR in der Farbgebung und Bedruckung der Epoche IV mit den zu dieser Zeit einheitlich verwendeten Drehgestellen der Bauart Görlitz V. Das Modell ist für die Nachrüstung einer Innenbeleuchtung vorbereitet. Als Zuglok eignet sich die DR BR 112 #37565256,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47615 TT Rekowagen 2. Klasse mit Gepäckabteil, DB AG, Ep. VNeuheit 2022: Druckvariante des 2. Klasse Rekowagens mit Gepäckabteil der DB AG in Epoche V. Passend zu den Modellen der Baureihe 118 und 119 der DR liefert PIKO drei Rekowagen-Bauarten mit den typischen Drehgestellen der Bauart Görlitz V. Da sich alle drei Wagen durch ihre Gliederung, ihre Inneneinrichtung und die Fensteraufteilung unterscheiden, waren auch im Modell drei komplette Entwicklungen erforderlich. Die Wagen überzeugen durch feinste Lackierung und Bedruckung, hervorragende Rolleigenschaften und hochdetaillierte Drehgestelle. ; ;; ;;; Bahnverwaltung: ;;; DB AG ;; ;; ;;; Epoche: ;;; V ;; ;; ;;; Maßbezeichnung: ;;; LüP / Länge über Puffer ;; ;; ;;; Maß [mm]: ;;; 156 ;; ;; ;;; Mindestradius [mm]: ;;; 310 ;; ;; ;;; (Innen-)Beleuchtung: ;;; Innenbeleuchtung nachrüstbar mit #46050 ;; ;; ;;; Altersempfehlung: ;;; ab 14 Jahren ;; ;42,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.